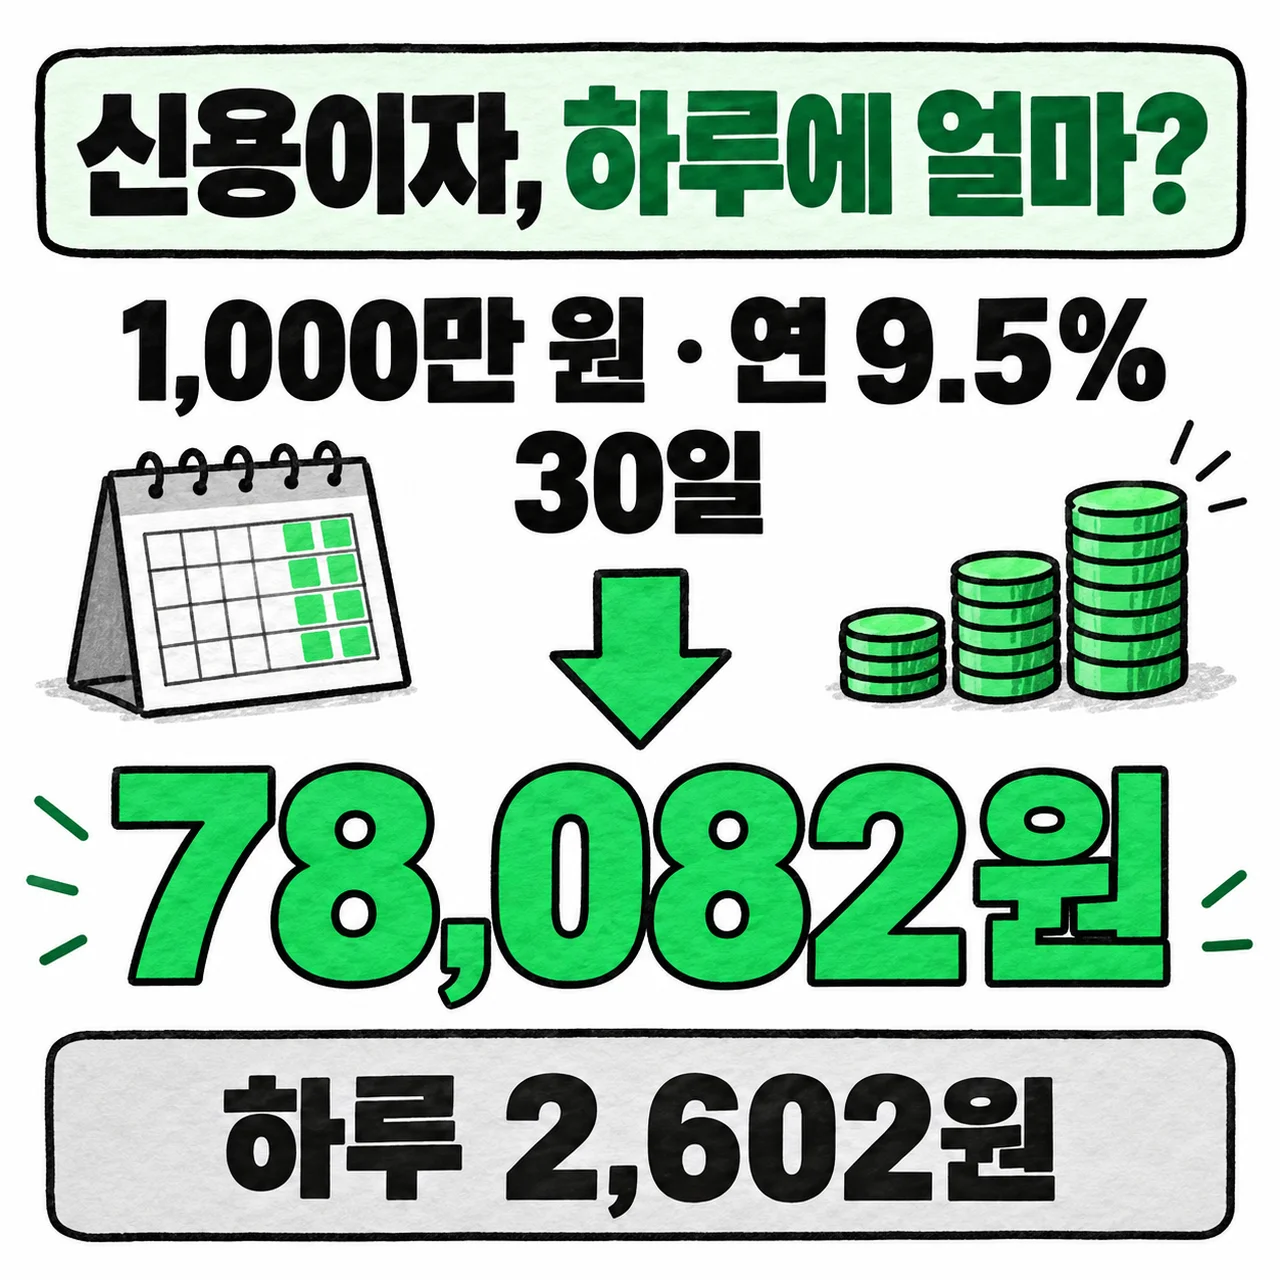
주가가 어제와 같은데 신용이자 예상금액은 늘어났습니다. 주식 가격이 아니라 빌린 금액과 사용한 날짜로 계산하기 때문입니다. 1,000만 원을 연 9.5%로 30일 쓰면 이자는 78,082원, 같은 이율로 하루만 계산하면 2,602원입니다.
설명을 위한 가정으로 다은 씨가 주식 매수자금 1,000만 원을 빌렸다고 하겠습니다. 이를 신용융자라고 합니다. 연 9.5%는 계산을 위한 가정이며 특정 증권사의 현재 적용 이율을 뜻하지 않습니다. 중간 상환이나 이율 변경 없이 365일 기준으로 계산합니다.
연 9.5%인데 왜 365로 나누나요?
연이율은 1년 동안 빌렸을 때의 비율입니다. 30일만 사용했다면 1년 이자 중 30일에 해당하는 금액을 구합니다.
이자 = 융자금 × 연이율 × 일수 ÷ 365
다은 씨의 1년 이자는 10,000,000 × 0.095 = 950,000원입니다. 여기에 30 ÷ 365를 곱합니다. 연이율을 소수 0.095 대신 숫자 9.5로 넣을 때는 100으로 한 번 더 나눠야 하므로 아래처럼 쓸 수 있습니다.
- 30일: 10,000,000 × 9.5 × 30 ÷ 36500 = 78,082.191…원
- 원 미만을 버린 이자: 78,082원
- 하루: 10,000,000 × 9.5 × 1 ÷ 36500 = 2,602.739…원 → 2,602원
이 계산기는 중간 소수점을 유지하고, 마지막 합계에서 원 미만을 버립니다. 하루 표시액 2,602원에 30을 곱한 78,060원과 총액이 22원 다른 이유입니다. 하루마다 버린 금액을 모으는 식이 아니거든요.
30일째 이율이 앞의 29일에도 붙을 수 있나요?
증권사의 기간별 이율표를 보면 ‘몇 일까지’라는 구간이 나옵니다. 다은 씨가 마지막 구간에 들어갔을 때, 그 이율을 언제부터 적용하는지에 따라 두 방식으로 나뉩니다.
전체 적용은 최종 보유일수에 해당하는 이율을 전체 기간에 쓰고, 구간 누적은 기간을 나눠 각각의 이율로 계산합니다. 증권사 설명서에서는 전체 적용을 소급법, 구간 누적을 체차법이라고 부릅니다.
계산을 비교하기 위해서만 ‘첫 10일은 연 5%, 11~30일은 연 9.5%’라는 가상의 표를 놓겠습니다. 다은 씨는 30일을 썼으므로 전체 적용의 이율은 9.5%이고, 앞에서 구한 78,082원과 같습니다.
구간 누적이라면 첫 10일을 5%로, 뒤의 20일을 9.5%로 계산합니다.
- 첫 구간: 10,000,000 × 5 × 10 ÷ 36500 = 13,698.630…원
- 다음 구간: 10,000,000 × 9.5 × 20 ÷ 36500 = 52,054.794…원
- 합계: 65,753.424…원 → 원 미만을 버리면 65,753원
같은 30일인데 12,329원이 차이 납니다. 전체 적용에서는 앞의 10일에도 9.5%를 썼기 때문입니다. 구간 누적의 합계는 각 줄에 표시한 소수 셋째 자리만 더하지 않고, 원래 계산값을 유지해 구했습니다.
같은 융자금·일수·구간표에서 기간이 길어질수록 이율이 같거나 높아진다면 전체 적용 이자가 항상 더 많거나 같습니다. 모든 구간 이율이 같으면 두 값도 같습니다. 뒤 구간의 이율이 낮아지는 표에는 이 결론을 그대로 적용할 수 없습니다. 금리가 얼마인지와 함께 어느 방식으로 계산하는지도 확인해야 하는 이유입니다.
대출받은 날과 갚는 날 중 어느 날을 세나요?
신용융자 일수는 대출일을 빼고 상환일을 넣어 셉니다. 이를 한편넣기라고 하는데, 양 끝 날짜 중 하루만 센다는 뜻입니다. 매수결제일 다음 날부터 현금상환일 또는 매도결제일까지 계산하는 방식입니다.
다은 씨의 대출일이 9월 1일이고 현금상환일이 9월 11일이라면 9월 2일부터 11일까지 10일입니다. 이자 일수에는 주말도 들어갑니다. 주식 결제일을 셀 때처럼 증시 영업일만 남기는 계산이 아닙니다.
주식을 파는 방식으로 갚는다면 매도 주문이 체결된 날과 매도대금으로 상환되는 결제일을 구분해야 합니다. 앱에 표시된 상환일을 확인하면 매도일과 상환일 사이에 며칠이 들어가는지 알 수 있습니다.
이 글의 숫자 예시는 365일 기준입니다. 계산기에서는 365일 고정·366일 고정·연도별 365/366일 중 약정에 맞는 기준을 선택할 수 있습니다. 날짜를 넣으면 시작일 포함·종료일 제외로 셉니다. 윤년이라는 이유만으로 기준을 바꾸지 말고 증권사 약정을 먼저 확인하세요.
이자가 다시 원금에 붙어 복리로 늘어나나요?
여기서 구하는 신용융자 이자는 융자금 원금에 사용 일수만큼 붙는 단리입니다. 단리는 원금을 기준으로 이자를 계산하는 방식이고, 복리는 이미 생긴 이자까지 원금에 더해 다시 이자를 계산하는 방식입니다.
다은 씨가 하루 뒤에도 1,000만 원을 빌린 상태라면 계산 기준은 그대로 1,000만 원입니다. 전날 이자를 더한 10,002,602원을 다음 날의 원금으로 넣지 않습니다. 다만 전체 적용에서는 보유기간이 새 이율 구간에 들어가면 이전 기간의 이자도 그 이율로 다시 계산될 수 있습니다.
신용융자 이자 계산기에 융자금 10,000,000원·보유일수 30일·구간 상한 30일·연이율 9.5% 한 줄을 넣으면 78,082원을 확인할 수 있습니다. 구간표가 한 줄이면 두 방식의 결과는 같습니다. 실제 조건을 넣을 때는 증권사 안내의 일수 구간과 이율을 함께 옮겨야 합니다.
미수이자도 같은 칸에 넣어 계산하면 되나요?
앱에 이자라고 표시돼도 미수금에 붙는 연체료는 신용융자 이자와 다른 항목입니다. 미수금은 신용약정으로 빌린 원금이 아니라 결제일까지 내지 못한 매수대금입니다. 그 미납금에 증권사가 정한 연체료가 붙습니다.
다은 씨가 신용매수 대신 현금 일부로 주문한 경우라면, 먼저 증거금과 주문가능금액에서 부족한 매수대금이 생기는 과정을 볼 수 있습니다. 미수거래 글에는 그 돈의 결제 기한을 설명했습니다. 미수 연체료는 적용 기간과 요율이 신용융자와 다르며, 증권사마다 조건이 달라 여기에는 구체적 요율을 적지 않습니다.
신용이자 계산기에 미수금과 신용이율을 넣은 숫자를 실제 미수 연체료로 볼 수는 없습니다. 금액이 언제 생겼고 언제 해소됐는지는 증권사의 미수금 내역을 기준으로 확인해야 합니다.
주식의 평단가만 돌아왔다고 대출 비용까지 회수한 것은 아닙니다. 본전 상승률 글의 계산도 기본적으로 비용을 뺀 값입니다. 또 이자를 납부하는 것과 담보 기준을 채우는 것은 별개라, 담보 부족에 따른 처분 조건은 반대매매 글에서 따로 확인할 수 있습니다.
이율 적용 방식은 대신증권 신용거래 설명서, 일수·윤년 계산은 한국투자증권 신용거래 안내, 미수 연체료의 구분은 삼성증권 예수금 안내를 참고했습니다. 다은 씨와 두 이율표는 설명을 위한 가정이며, 예시 금액은 본문 산식으로 계산했습니다. 실제 이율·원 미만 처리·이자 납부 일정은 이용하는 증권사의 약정을 확인해야 합니다.